Contabilidad atrasada: cómo ordenar períodos y pendientes en Chile
Contabilidad atrasada significa que uno o más períodos no tienen registros, respaldos, conciliaciones o declaraciones suficientemente completos para explicar lo que ocurrió en la empresa. Para ordenarla, primero debes diagnosticar cada mes, separar lo contable de lo tributario y reconstruir la evidencia antes de corregir. Empezar declarando a ciegas puede transformar una omisión identificable en una cadena de errores.
Esta guía entrega una ruta para dimensionar el atraso y conversar con un profesional con datos concretos. No promete eliminar multas ni fija un plazo universal: el alcance depende de los períodos, documentos disponibles, movimientos y obligaciones de cada contribuyente.
El objetivo es que puedas distinguir un servicio de diagnóstico serio de una oferta que promete corregir todo antes de conocer la evidencia. La propuesta final debería describir qué se revisará, qué depende de la empresa y cómo se comprobará el cierre.
Contenido de esta guía
Qué significa tener la contabilidad atrasada
El atraso no es una sola cosa. Una empresa puede haber presentado impuestos y, aun así, no tener bancos conciliados, gastos respaldados o saldos explicables. También puede tener registros razonables, pero declaraciones omitidas o inconsistentes. Otra situación es conservar archivos dispersos sin un cierre que conecte ventas, compras, remuneraciones, bancos y obligaciones.
Por eso conviene separar cuatro capas: documentos, registros contables, declaraciones tributarias y evidencia de revisión. El SII explica que los libros exigidos deben mantenerse al día y que, ante un requerimiento, el plazo para actualizarlos no puede ser inferior a diez días. La sanción depende de la infracción y del caso, de modo que esta referencia no permite calcular automáticamente una multa.
La diferencia también importa para elegir el siguiente paso. Si el problema es una deuda ya determinada, la guía sobre pago de impuestos atrasados aborda esa intención. Si necesitas reconstruir qué ocurrió y qué falta, estás ante un diagnóstico contable.
Diagnóstico antes de corregir
El primer entregable no debería ser una declaración rectificatoria, sino un mapa de períodos. Crea una fila por mes y responde cinco preguntas: qué documentos existen, qué movimientos bancarios están conciliados, qué declaraciones se presentaron, qué libros o reportes se pueden reconstruir y qué diferencias necesitan criterio profesional.
Mantén el mes corriente en una línea de trabajo paralela, con responsable y calendario propios. Si todo el equipo se concentra en reconstruir el pasado, el próximo cierre también puede atrasarse. El profesional debe señalar qué dependencias impiden cerrar un mes actual sin resolver primero un saldo anterior.
Descarga los comprobantes disponibles desde las fuentes oficiales y conserva copias bajo control de la empresa. No entregues una contraseña personal como solución permanente. Define accesos autorizados, responsables y una carpeta compartida con trazabilidad. La carpeta de respaldo tributario puede servir como estructura para la evidencia recuperada.
Matriz por período y evidencia
| Control | Evidencia a reunir | Señal de pendiente | Siguiente decisión |
|---|---|---|---|
| Ventas y compras | RCV, facturas, notas y documentos observados | Diferencias de estado, monto o clasificación | Validar documento y tratamiento antes de declarar |
| Bancos y medios de pago | Cartolas, tarjetas, pasarelas y préstamos | Movimientos sin contraparte o pagos personales | Conciliar y asignar respaldo o explicación |
| Declaraciones | Formularios, folios, giros y pagos | Mes omitido, rectificación o monto sin explicación | Comparar con registros antes de corregir |
| Remuneraciones | Contratos, liquidaciones, cotizaciones y pagos | Totales que no coinciden entre nómina, banco y contabilidad | Cuadrar y documentar ajustes |
| Saldos contables | Mayor, balance, auxiliares y cierres anteriores | Cuentas genéricas, antiguas o sin respaldo | Identificar origen y aprobar corrección |
Para revisar compras y ventas, usa el criterio de la guía del Registro de Compras y Ventas del SII. Para bancos, trabaja cuenta por cuenta con la pauta de conciliación bancaria para pymes. Una matriz completa evita que el diagnóstico dependa de una frase como “está todo desordenado”.
¿No sabes cuántos períodos están realmente pendientes? Parte por un diagnóstico que separe documentos, bancos, registros y declaraciones.
Cómo regularizar la contabilidad atrasada
Paso 1: delimita los períodos
Fija un mes inicial y uno final. No uses como criterio la última declaración presentada: revisa también si los registros y bancos de ese mes quedaron cerrados. Marca cada período como completo, parcial, sin revisar o sin evidencia.
Paso 2: reúne respaldos desde la fuente
Recupera cartolas, documentos tributarios, contratos, préstamos, movimientos de socios, remuneraciones y comprobantes. Si falta un archivo, registra qué falta, quién puede obtenerlo y qué decisión queda limitada. No reemplaces evidencia con una memoria aproximada del movimiento.
Paso 3: concilia bancos y medios de pago
Relaciona cada movimiento con una venta, compra, remuneración, impuesto, préstamo, aporte o retiro. Incluye cuentas secundarias, tarjetas y pasarelas. Las partidas abiertas deben conservar fecha, monto, posible origen, responsable y estado.
Paso 4: compara registros y declaraciones
Contrasta lo registrado con los formularios efectivamente presentados. Identifica omisiones, diferencias y rectificaciones potenciales, pero no corrijas automáticamente. Una diferencia puede originarse en un documento rechazado, un criterio de devengo, una retención, una importación u otra situación que necesita revisión.
Paso 5: prioriza por riesgo y dependencia
Ordena primero los períodos requeridos por la autoridad, los vencimientos próximos y las diferencias que condicionan meses posteriores. Después aborda partidas que no cambian una declaración, pero sí la calidad del balance. Esta prioridad debe quedar escrita, no depender de quién insiste más.
Paso 6: documenta el cierre de cada período
Un mes está cerrado cuando existe evidencia suficiente, conciliaciones terminadas, declaraciones verificadas, diferencias explicadas y pendientes residuales con responsable. Guarda un reporte de cambios y no borres la versión anterior. La pauta sobre qué pedirle a tu contador cada mes ayuda a convertir la regularización en un sistema preventivo.
Ejemplo: una pyme con cinco meses pendientes
Imagina una consultora que presentó F29 durante cinco meses, pero entregó documentos de forma irregular. Al diagnosticar descubre dos cuentas bancarias, gastos pagados por un socio, tres facturas reclamadas, un préstamo sin contrato en la carpeta y diferencias entre remuneraciones y banco.
El error sería rectificar los cinco meses al mismo tiempo. La secuencia útil es recuperar las dos cartolas, clasificar el préstamo y los pagos del socio, revisar el estado de las facturas, cuadrar remuneraciones y recién entonces comparar el resultado con cada F29. El primer mes sirve de base para el segundo, por lo que trabajar fuera de orden puede repetir saldos equivocados.
La demostración muestra por qué un número de meses no basta para cotizar. Cinco meses con bancos conciliados y documentos disponibles pueden ser menos complejos que un solo mes con ventas omitidas, múltiples plataformas y respaldos perdidos.
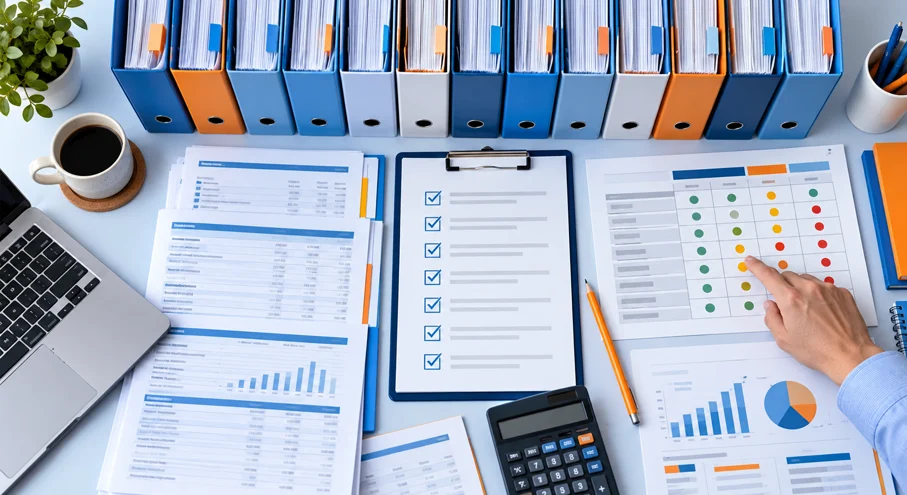
Convierte el atraso en un plan verificable
Un diagnóstico define períodos, evidencia disponible, riesgos, responsables y el orden de corrección antes de estimar el trabajo.
Qué puede hacer la empresa y qué requiere revisión
La empresa puede reunir cartolas, descargar documentos, ordenar contratos, identificar cuentas utilizadas y responder preguntas sobre cada operación. También puede mantener una lista de faltantes y responsables. Esas tareas reducen tiempo sin transferir decisiones técnicas a quien no corresponde.
La revisión profesional es especialmente importante cuando hay declaraciones omitidas o inconsistentes, documentos observados, préstamos o movimientos de socios, remuneraciones descuadradas, inventario, activos, operaciones internacionales, requerimientos del SII o saldos antiguos sin trazabilidad. No toda diferencia exige la misma especialidad, pero ninguna debería ocultarse para acelerar el cierre.
Si además necesitas terminar una relación de servicio, separa ambos proyectos. La guía para cambiar de contador sin perder información explica la entrega y los accesos. La regularización, en cambio, determina qué períodos están incompletos y cómo reconstruirlos.
Qué determina el costo y el plazo
El costo depende del número de períodos, volumen de movimientos, cantidad de cuentas y plataformas, disponibilidad de respaldos, estado de remuneraciones, complejidad tributaria y necesidad de rectificar. También influye si existe un sistema contable utilizable o si la historia debe reconstruirse desde archivos y cartolas.
Pide que la propuesta separe diagnóstico, reconstrucción, declaraciones o rectificaciones, cierre y acompañamiento mensual posterior. La guía sobre cuánto cuesta la contabilidad de una empresa explica el valor recurrente, pero una regularización previa se revisa y cotiza aparte.
Desconfía de un plazo cerrado antes de revisar evidencia. Una estimación responsable identifica supuestos, dependencias del cliente y hitos de entrega. Por ejemplo: matriz inicial, cierre de los primeros períodos, correcciones aprobadas y paquete final de respaldo.
Cómo te ayuda Lofwork a ordenar la contabilidad atrasada
Los servicios contables de Lofwork parten por revisar la situación y definir el alcance. Los planes mensuales vigentes comienzan desde $30.000 + IVA, según movimiento y necesidades. Los períodos anteriores con atrasos, diferencias o rectificaciones se diagnostican y cotizan por separado.
El resultado esperado no es solo presentar formularios. Es construir un sistema repetible: calendario, responsables, entregables, respaldos y alertas que conecten al dueño con su información. Después de regularizar, el cierre mensual evita que el trabajo vuelva a acumularse y permite expandir la empresa con mayor control.
Checklist para pedir un diagnóstico
- Razón social, RUT, giro y régimen tributario.
- Mes inicial y final que requieren revisión.
- Cuentas bancarias, tarjetas y plataformas usadas por la empresa.
- Declaraciones presentadas, omitidas o que generan dudas.
- Ubicación de facturas, contratos, préstamos y movimientos de socios.
- Número de trabajadores y estado de remuneraciones y cotizaciones.
- Sistema contable, archivos exportables y último cierre confiable.
- Requerimientos, observaciones o vencimientos actuales.
- Persona responsable de responder y aprobar correcciones.
- Objetivo posterior: continuidad mensual, financiamiento, venta, cierre o cambio de proveedor.
Define una ruta para volver a tener control
Cuéntanos qué períodos están pendientes y qué información conservas. Te ayudamos a convertir el problema en un alcance con responsables y etapas.
Preguntas frecuentes
¿Cuándo una contabilidad se considera atrasada?
Cuando uno o más períodos no pueden explicarse con registros, respaldos, conciliaciones y declaraciones coherentes. Presentar un formulario no demuestra por sí solo que el mes esté contablemente cerrado.
¿Presentar el F29 pone la contabilidad al día?
No necesariamente. El F29 cumple una obligación mensual, mientras el cierre contable también revisa bancos, documentos, remuneraciones, saldos y evidencia. Una empresa puede declarar y conservar diferencias pendientes.
¿Se puede regularizar si faltan documentos?
Se puede iniciar un diagnóstico, registrar la ausencia y buscar fuentes alternativas válidas. La posibilidad de cerrar cada partida dependerá de la evidencia recuperada y del criterio aplicable. No corresponde inventar ni duplicar respaldos.
¿Regularizar evita multas?
No existe una garantía general. La regularización permite identificar y corregir pendientes, pero las sanciones, intereses o alternativas dependen de la obligación, fecha, actuación de la autoridad y situación concreta.
¿Conviene cambiar de contador primero?
Depende de la relación y del acceso a la información. Antes de cambiar, asegura respaldos, accesos y una entrega por escrito. El diagnóstico puede realizarse antes o durante la transición, pero no debería quedar sin responsable.
¿Cuánto cuesta ordenar una contabilidad atrasada?
No hay un precio único. Se estima según períodos, volumen, cuentas, trabajadores, documentos disponibles, sistema y correcciones necesarias. Pide una propuesta que separe diagnóstico, ejecución y continuidad mensual.
Cierre
Una contabilidad atrasada se resuelve mejor como proyecto que como urgencia indefinida. Delimita los períodos, reúne evidencia, concilia, compara y aprueba las correcciones en orden. Cuando cada mes termina con respaldo, responsable y estado, la empresa recupera control y puede sostener un sistema mensual que no dependa de reconstruir su historia otra vez.