
Registro de activos fijos: controla los equipos de tu pyme
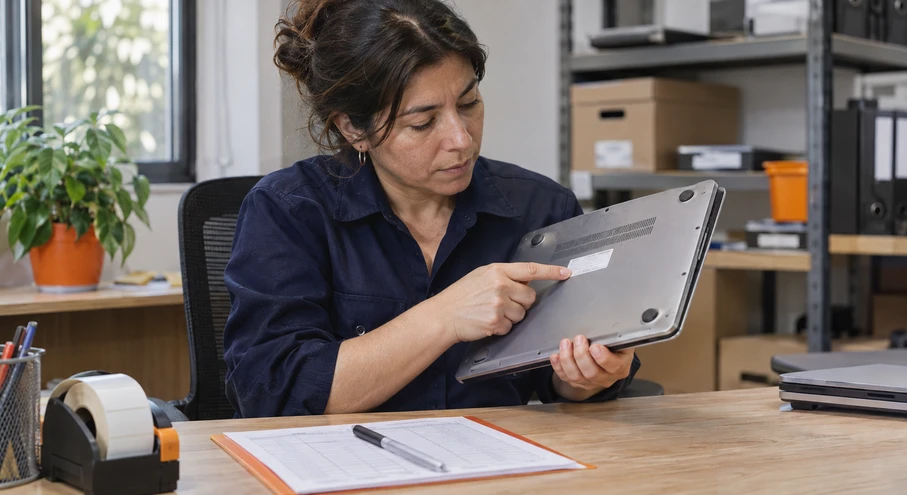
Registro de activos fijos es el detalle que permite identificar los bienes que una empresa utiliza para operar y relacionarlos con su respaldo, ubicación, responsable e historia. Para llevarlo, asigna un código permanente a cada equipo, registra sus movimientos y contrasta periódicamente lo físico con los documentos y la contabilidad. Una factura guardada no demuestra dónde está hoy el bien ni quién puede confirmar su estado.
Piensa en una pyme que compró dos computadores iguales. Uno quedó en administración y el otro pasó de la oficina al taller. Al revisar las compras, aparecen las facturas, pero la lista solo dice “dos notebooks”. ¿Cuál usa cada persona? ¿El equipo del taller es el mismo que figura en administración? Es una situación hipotética que usaremos para construir un control, sin representar a un cliente ni atribuir resultados reales.
El objetivo es terminar con una ficha que otra persona pueda comprobar. Primero delimitaremos qué bienes observar; después seguiremos un computador desde su incorporación hasta un cambio de ubicación. Así podrás preparar mejores antecedentes para conversar con quien lleva la contabilidad.
Delimita los bienes antes de crear la planilla
Esta guía se concentra en bienes físicos utilizados en la operación, como computadores, mobiliario, herramientas y maquinaria. No desarrolla el tratamiento de terrenos, intangibles, inversiones o contratos de arrendamiento. El reconocimiento contable y tributario de cada adquisición debe confirmarse según sus características y las reglas aplicables a la empresa.
La primera separación es entre lo que compras para utilizar y lo que compras para vender. Un computador usado por administración tiene una función distinta de otro que una tienda mantiene como mercadería. Si ambos aparecen en el mismo listado sin indicar su destino, los conteos y los registros pueden confundirse aunque se trate del mismo modelo.
También identifica equipos que pertenecen a terceros o a una persona del equipo. Puedes mantener un control de custodia separado, con su propietario y condiciones de uso. Encontrar un objeto dentro del local no demuestra que la empresa sea su dueña ni autoriza incorporarlo automáticamente a su activo contable.
Para comenzar, acuerda con contabilidad qué bienes requieren ficha individual y cómo se tratarán los elementos menores. No fijes un monto universal para capitalizar compras ni uses el precio como único criterio. Una política acordada evita que cada persona clasifique de forma distinta adquisiciones similares.
Qué debe contener el registro de activos fijos
La ficha debe permitir reconocer un bien concreto, no solo sumar compras por categoría. En nuestro ejemplo, cada computador necesita su propio identificador. Una factura puede respaldar varios equipos, por lo que también debe quedar claro a qué unidad corresponde cada línea o cantidad del documento.
Puedes partir con estos grupos de datos y ajustarlos a tu operación:
- Identificación: código interno único, descripción, marca, modelo y número de serie cuando exista. La serie del fabricante y el código interno cumplen funciones diferentes; conserva ambos sin reutilizar el código de un equipo retirado.
- Origen y respaldo: fecha de adquisición, proveedor, documento asociado y enlace al archivo conservado. Si proviene de un aporte u otra operación, registra ese origen y sus antecedentes para revisión, sin simular una compra.
- Fechas operativas: recepción, disponibilidad para uso y entrega a la persona o área. Mantenerlas separadas permite explicar por qué el bien llegó en una fecha y empezó a utilizarse después.
- Ubicación y custodia: sede, espacio, área y responsable de confirmar el bien. La asignación identifica quién informa su estado; no establece por sí sola responsabilidad económica por una pérdida.
- Estado y comprobación: en uso, en reparación, almacenado o pendiente de localizar, junto con fecha y persona que verificó. Una casilla marcada meses atrás no certifica existencia actual.
- Referencia contable: cuenta, costo reconocido y enlace al auxiliar que valide contabilidad. Identifica moneda y base utilizada; no mezcles importe total de factura con costo contabilizado sin explicar sus diferencias.
- Historia: incorporaciones, traslados, reparaciones, devoluciones, venta o baja, con fecha, respaldo y revisión correspondiente. El estado actual se entiende mejor cuando conserva el recorrido anterior.
Al recibir una compra, compara lo solicitado con lo entregado antes de completar la ficha. La guía de recepción de mercaderías desarrolla esa comprobación física y documental. Aquí añadimos el seguimiento individual que un equipo seguirá necesitando mientras esté bajo control de la empresa.
¿Tienes equipos sin una historia clara? Reúne un ejemplo de compra y sus movimientos para consultar qué antecedentes necesita revisar tu contabilidad.
Un computador, una ficha y varios movimientos
Retomemos los dos equipos del ejemplo. Asignemos los códigos EQ-001 y EQ-002 y asociemos a cada uno su serie. La ficha de EQ-002 indica proveedor, factura y fecha de recepción. Luego se registra su entrega a administración, con ubicación y confirmación de quien lo recibe. Son datos de una demostración, no antecedentes de una empresa real.
Una ficha inicial de demostración podría quedar así. Los códigos y fechas siguientes son ficticios; el valor contable permanece pendiente hasta que lo valide contabilidad:
- Código: EQ-002. Descripción: computador portátil de administración. Serie: SERIE-DEMO-002.
- Respaldo: factura de demostración F-120, línea 2, archivo vinculado a la ficha. Recepción: 4 de mayo.
- Entrega para uso: 6 de mayo. Ubicación inicial: oficina, puesto de administración. Custodia: rol administrativo.
- Comprobación: serie y estado observados al recibir. Referencia contable: pendiente de validación, sin monto inventado.
- Primer traslado: 12 de junio, desde administración al taller, con confirmación de entrega y recepción.
Cuando EQ-002 pasa al taller, el traslado no crea otro activo. Se conserva el identificador y se agrega un movimiento: fecha, ubicación anterior, nueva ubicación, persona que entrega, quien recibe y respaldo de la confirmación. La ficha muestra el lugar vigente y la bitácora explica cómo llegó allí.
Si solo cambias la celda “ubicación”, pierdes la posibilidad de reconstruir el recorrido. Si agregas otra fila como si fuera una compra, puedes contar el mismo computador dos veces. Por eso conviene separar una hoja de bienes, con una fila por equipo, de una hoja de movimientos vinculados por código.
Ahora imagina que el computador sale a reparación. Registra fecha de salida, proveedor de reparación, comprobante, accesorios entregados y retorno pendiente. Mantén su estado visible. Cuando vuelva, documenta la recepción y comprueba que la serie corresponda. Estar fuera del local tiene una explicación distinta de no poder encontrarlo.
Revisa existencia, respaldo y contabilidad por separado
Con las fichas creadas, contrasta tres fuentes: el bien observado, sus documentos y el detalle contable. Cada una responde una pregunta. La observación confirma lo que se puede localizar; el respaldo explica su origen; contabilidad determina cómo está reconocido y valorizado. Ninguna reemplaza por completo a las otras.
Haz la revisión en ambos sentidos. Desde la lista, busca cada equipo y registra el resultado. Después recorre el espacio y comprueba si todos los bienes relevantes tienen ficha o una identificación de propiedad ajena. Revisar solo la planilla puede dejar fuera precisamente aquello que nunca se incorporó.
Cuando encuentres una diferencia, deja una acción específica:
- Figura en el registro, pero no lo encuentras: comprueba préstamos, traslados, reparación y confirmaciones de custodia. Registra la búsqueda pendiente y quién la resolverá. No elimines la fila para que el conteo coincida.
- Existe físicamente, pero no tiene respaldo identificado: busca proveedor, factura, aporte o contrato y comunica el caso a contabilidad. No inventes fecha ni costo a partir de un equipo parecido.
- La ficha y el auxiliar muestran datos distintos: compara código, documento, cantidad y período. Puede existir duplicación, una compra agrupada o una clasificación pendiente. Conserva la explicación y deja la corrección contable a quien corresponda.
Para organizar los archivos, puedes usar el criterio de índice y vínculo documental explicado en la carpeta de respaldo tributario. La utilidad aquí es encontrar el antecedente que explica un bien, sin convertir una foto o una minuta interna en sustituto de su documento de origen.
Conecta tus equipos con sus antecedentes
Lofwork revisa compras y ventas, registra operaciones en ERP y da seguimiento a documentos pendientes dentro del plan contable. Cuéntanos cómo conservas tus adquisiciones y confirma qué revisión necesita tu empresa. El inventario físico y el etiquetado requieren un alcance específico.
No confundas control físico y depreciación
Que un equipo siga funcionando y que mantenga valor contable son preguntas distintas. Un bien totalmente depreciado puede continuar en uso y seguir necesitando ubicación, custodia e historia. No lo retires del control operativo solo porque su valor neto llegó a cero.
Del mismo modo, un equipo roto no desaparece automáticamente de los libros. Registra el hecho, su evaluación y la decisión pendiente. Antes de venderlo, desecharlo o retirarlo del registro vigente, confirma el procedimiento, los respaldos y el tratamiento contable y tributario que correspondan. Conserva la historia de la baja en lugar de borrar la ficha.
El SII publica una tabla de vida útil de bienes físicos del activo inmovilizado para efectos de depreciación tributaria. Esa referencia no permite asignar sin revisión el mismo tratamiento a cualquier equipo ni confundir la vida tributaria con la estimación económica utilizada para información financiera.
Los antecedentes del bien también importan. En su respuesta sobre vida útil de un bien raíz adquirido usado, el SII explica la consideración del estado de conservación y duración, junto con respaldo técnico. Revisa el caso aplicable con tu contador: copiar años desde una tabla no reemplaza esa evaluación.
Una rutina pequeña que conserve la historia
Asigna quién incorpora los datos, quién confirma los movimientos y quién revisa su relación con contabilidad. En una pyme pequeña una persona puede asumir varias tareas, pero debe quedar claro cuándo necesita una segunda comprobación. Evita que la misma lista tenga versiones distintas en compras, operaciones y correo.
Actualiza incorporaciones y movimientos cuando ocurren. Además, acuerda una revisión periódica según cantidad, movilidad y relevancia de los equipos. Los bienes que salen frecuentemente del local pueden necesitar una comprobación diferente del mobiliario que permanece instalado. No existe una frecuencia única adecuada para todos los casos.
La revisión termina con diferencias identificadas, responsable y fecha acordada. Si EQ-002 sigue en reparación, deja el comprobante y el retorno pendiente. Si ya regresó, actualiza el movimiento con evidencia. El avance verificable consiste en poder reconstruir esa historia, sin atribuir ahorros o reducción de pérdidas que no se hayan medido.
Al comparar el auxiliar con los informes, recuerda que una cuadratura aritmética no prueba la existencia de cada equipo. La guía de balance de 8 columnas explica por qué los saldos necesitan respaldo y lectura. El registro individual aporta parte de ese detalle, sin sustituir el cierre contable.
Cómo te ayuda Lofwork a conectar equipos y contabilidad
Los servicios contables de Lofwork incluyen revisión de compras y ventas, registro de operaciones en ERP y seguimiento de documentos pendientes dentro del alcance contratado. Llevar una lista identificable de adquisiciones y movimientos permite plantear con precisión qué información necesita revisar tu empresa.
Comparte qué bienes tienes, cómo conservas sus facturas y si existen períodos anteriores por aclarar. Antes de comenzar, confirma quién mantendrá el registro operativo y qué revisión contable necesitas. Un inventario físico, etiquetado o implementación especializada de activos no debe asumirse incluido en el plan mensual.
Prepara tu próxima revisión contable
Indica tu facturación, cómo llevas los registros y qué documentos faltan. Definimos contigo el plan contable y el alcance de cualquier revisión adicional.
Preguntas frecuentes
¿Puedo llevar el registro de activos fijos en una planilla?
Sí, si puedes mantener una versión vigente, códigos únicos, respaldos y una bitácora de cambios. Define permisos y revisión. Cuando varias personas o sedes generan movimientos simultáneos, evalúa una herramienta que conserve historial y controles adecuados al proceso.
¿La factura es suficiente para controlar un equipo?
Respalda la adquisición, pero no informa por sí sola su ubicación actual, estado o custodia. Vincúlala a una ficha individual y confirma físicamente el equipo. Si la factura incluye varias unidades, identifica la relación con cada una.
¿Un traslado cambia el código del activo?
No debería cambiar el identificador permanente que elegiste para el control. Registra un movimiento con origen, destino, fecha y confirmación. Puedes actualizar la ubicación vigente conservando la anterior en la bitácora.
¿Debo borrar un bien totalmente depreciado?
No por esa sola razón. Si sigue en uso o bajo control de la empresa, conserva su ficha operativa. La baja requiere revisar el hecho concreto, sus respaldos y el tratamiento correspondiente; el valor neto cero no demuestra salida física.
¿Qué hago si un equipo no tiene factura localizada?
Registra el faltante documental y busca los antecedentes de su origen con compras y administración. Entrega la situación a contabilidad para definir su tratamiento. No completes valores estimados como si fueran documentos comprobados.
¿Esta ficha reemplaza un registro contable o una declaración al SII?
No. Es un apoyo de control y preparación de antecedentes. Los libros, auxiliares, declaraciones y procedimientos aplicables dependen de la situación de la empresa y deben revisarse con el profesional responsable.
Cierre: que otra persona pueda comprobar la ficha
Empieza por un equipo real y sigue el recorrido completo: identificación, origen, ubicación, estado y movimientos. Si otra persona puede encontrarlo y relacionarlo con sus antecedentes, tendrás una base para extender el procedimiento. Mantén visibles las diferencias que falten resolver y acuerda su revisión con contabilidad. El control se sostiene cuando compras, operación y registros cuentan una historia que se puede comprobar.